Du verkaufst etwas über eine Kleinanzeigen-Plattform, und plötzlich meldet sich ein Käufer, der angeblich zu viel überwiesen hat: „Sorry, da ist mir ein Fehler unterlaufen – können Sie mir die Differenz bitte zurücküberweisen?" Klingt nach einem harmlosen Versehen. Ist es aber fast nie. Hinter der Bitte steckt eine der ältesten und gleichzeitig hartnäckigsten Maschen im Online-Handel – der Rücküberweisungs-Betrug.
Die klare Antwort vorab: Überweise das Geld auf keinen Fall zurück. Nicht, bevor du genau weißt, was auf deinem Konto tatsächlich angekommen ist und woher es stammt. Alles Weitere erklären wir Schritt für Schritt.
So läuft die Masche Schritt für Schritt ab
Der Trick folgt fast immer demselben Drehbuch. Kennst du die einzelnen Stationen, erkennst du den Betrug, bevor du Geld verlierst.
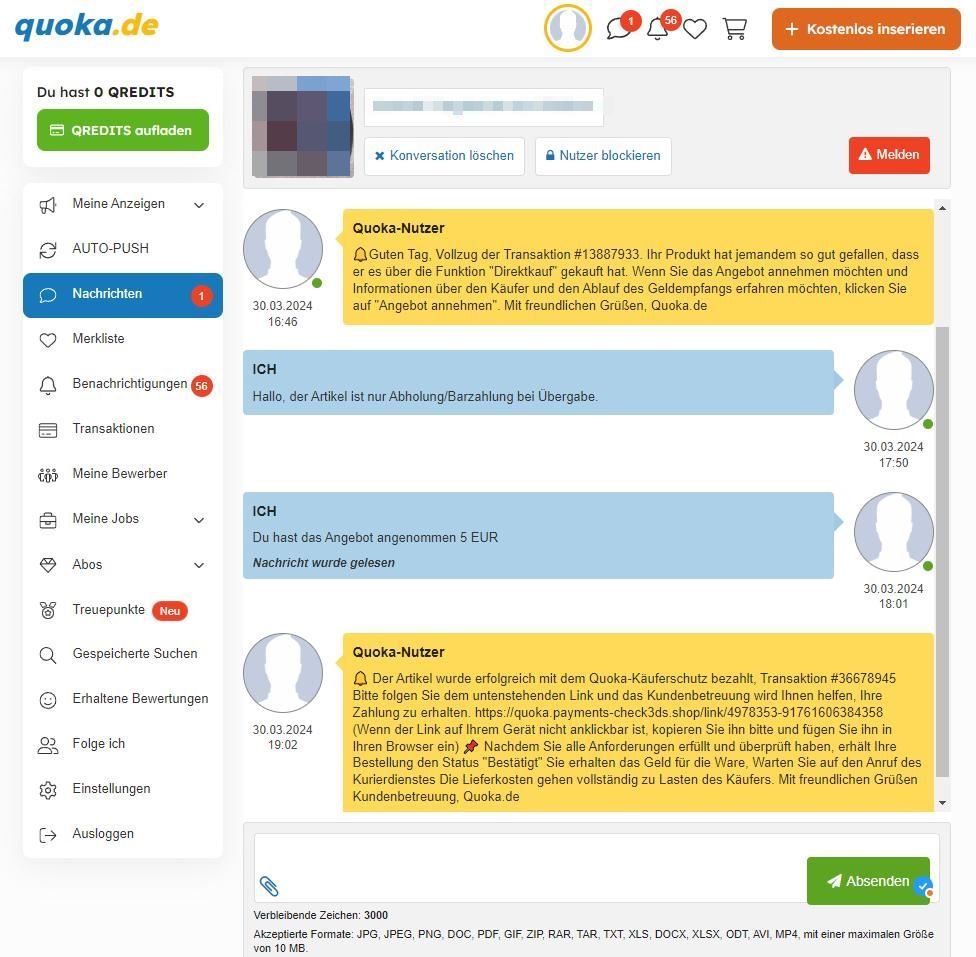
- Der Kontakt: Ein Interessent meldet sich auf deine Anzeige – oft sehr schnell und ohne viele Fragen zum Artikel. Häufig schlägt er vor, den Chat auf WhatsApp oder per E-Mail zu verlagern.
- Die „Überzahlung": Der Käufer überweist angeblich den Kaufpreis – aber „versehentlich" deutlich mehr. Manchmal schickt er dir auch nur eine Zahlungsbestätigung als Screenshot oder PDF, ohne dass überhaupt Geld fließt.
- Die Bitte: Er entschuldigt sich für den Fehler und bittet dich, den zu viel überwiesenen Betrag zurückzuüberweisen – möglichst sofort, gerne auf ein anderes Konto als das, von dem die Zahlung angeblich kam.
- Der Druck: Zögert du, wird er drängelig: Er brauche das Geld dringend, es sei ja schließlich seins, oder er droht sogar mit Anzeige, wenn du nicht zurückzahlst.
- Das Ergebnis: Wer zurücküberweist, zahlt aus eigener Tasche. Die ursprüngliche „Überzahlung" stellt sich später als gefälscht, storniert oder von einem fremden Konto stammend heraus – und das Geld ist weg.
Das österreichische Bundeskriminalamt warnt ausdrücklich vor genau dieser Masche: Die angebliche Käuferin oder der angebliche Käufer zahlt absichtlich zu viel oder legt eine gefälschte Zahlungsbestätigung vor und bittet, den „Überschuss" zurückzuerstatten. Auch allgemeine Warnsignale, mit denen du Betrug auf dem Marktplatz früh erkennst, helfen dir, solche Nachrichten richtig einzuordnen.
Warum das zurückgezahlte Geld dein Geld ist
Der entscheidende Punkt: Eine Rücküberweisung bezahlst immer du – mit echtem Geld von deinem Konto. Die „Überzahlung" des Betrügers ist dagegen fast nie echtes Geld. In der Praxis arbeiten die Täter mit drei Varianten:
- Gefälschte Zahlungsbestätigung: Du erhältst einen täuschend echten Screenshot oder ein PDF, doch auf deinem Konto kommt nie etwas an. Wer jetzt „zurücküberweist", verschenkt sein eigenes Geld. Deshalb gilt: Verlass dich niemals auf Screenshots – prüfe jede Zahlung ausschließlich in deinem eigenen Online-Banking.
- Echte Zahlung von einem fremden Konto: Das Geld landet tatsächlich auf deinem Konto, stammt aber nicht vom angeblichen Käufer, sondern etwa vom Konto eines anderen Betrugsopfers oder eines gehackten Kontos (Dreiecksbetrug). Fordert der rechtmäßige Kontoinhaber das Geld zurück, wird die Buchung rückgängig gemacht – deine Rückzahlung an den Betrüger bleibt trotzdem weg.
- Zahlung mit anschließender Rückbuchung: Bei manchen Zahlungsdiensten wird die Transaktion nachträglich storniert oder angefochten, nachdem du den „Überschuss" bereits weitergeleitet hast.
Ein weiterer Haken: Eine einmal gebuchte Überweisung lässt sich nicht wie eine Lastschrift einfach zurückbuchen. Du kannst also nicht darauf hoffen, deine eigene Rückzahlung hinterher wieder einzusammeln. Wie Hintergrundinformationen zum Überweisungsbetrug zeigen, ist die Buchung nach der Ausführung praktisch nicht mehr einseitig rückgängig zu machen.
Warnsignale: Daran erkennst du den Betrug
Nicht jede Überzahlung ist Betrug – aber diese Anzeichen sollten dich sofort misstrauisch machen:
- Der Käufer zeigt auffällig wenig Interesse am Artikel selbst, will aber sofort zahlen.
- Er drängt aus dem Plattform-Chat heraus auf WhatsApp, E-Mail oder SMS.
- Die Zahlung kommt angeblich aus dem Ausland oder von einem Konto, dessen Name nicht zum Käufer passt („Das ist das Konto von meinem Onkel").
- Er verlangt, die Differenz auf ein anderes Konto zurückzuüberweisen als das, von dem gezahlt wurde.
- Er baut Zeitdruck auf: „Bitte heute noch, ich brauche das Geld dringend zurück."
- Die Zahlungsbestätigung wirkt unprofessionell, hat Rechtschreibfehler oder lässt sich in deinem Banking nicht nachvollziehen.
| Situation | Eher harmlos | Eher Betrug |
|---|---|---|
| Absender der Zahlung | Bekannter Käufer, Name passt | Fremder Name, Ausland, „Onkel-Konto" |
| Zahlungsbeleg | Buchung in deinem Online-Banking sichtbar | Nur Screenshot oder PDF per Chat |
| Rückzahlungsziel | Dasselbe Konto, von dem gezahlt wurde | Ein anderes Konto, ein anderer Dienst |
| Tonfall | Sachlich, geduldig | Drängelig, drohend, emotional |
Schon zu viel zurücküberwiesen? Das musst du jetzt tun
Wenn du bereits Geld zurückgeschickt hast, ist schnelles Handeln entscheidend. Arbeite die folgenden Punkte sofort ab:
- Bank sofort kontaktieren: Rufe deine Bank an und schildere den Betrugsverdacht. Bitte darum, die Überweisung zu stoppen oder zurückzurufen. Das gelingt nur, solange das Geld noch nicht endgültig beim Empfänger gutgeschrieben ist – danach kann deine Bank die Zahlung nicht mehr einseitig zurückholen.
- Beweise sichern: Fertige Screenshots des kompletten Chatverlaufs, der Zahlungsbestätigungen, der Kontodaten und aller Nachrichten an. Speichere alles mit Datum und Uhrzeit.
- Anzeige erstatten: Gehe zur Polizei und erstatte Anzeige wegen Betrugs (§ 263 StGB). Nimm alle gesicherten Beweise mit. Wie du dabei am besten vorgehst, steht in unserem Ratgeber, was nach einem Vorkasse-Betrug zu tun ist und wie du Anzeige erstattest.
- Plattform informieren: Melde das Profil des angeblichen Käufers bei der Kleinanzeigen-Plattform, damit das Konto gesperrt werden kann.
- Kein Geld ausgeben, das nicht dir gehört: Ist tatsächlich Geld von einem fremden Konto bei dir eingegangen, gib es nicht aus und leite es nicht weiter – wende dich an deine Bank, um den Vorgang klären zu lassen.
Kurze rechtliche Orientierung
Grundsätzlich gilt: Wer Geld erhält, das ihm nicht zusteht, muss es dem tatsächlichen Absender zurückgeben (Stichwort ungerechtfertigte Bereicherung, § 812 BGB). Das klingt einfach, wird im Betrugsfall aber kompliziert – denn der „tatsächliche Absender" ist oft ein anderes Opfer oder ein gehacktes Konto, nicht der Betrüger, der dich zur Rückzahlung drängt.
Deshalb: Überweise niemals auf Zuruf eines Unbekannten Geld zurück. Der richtige Weg führt über deine Bank und gegebenenfalls die Polizei. Klärt sich heraus, dass dir Geld irrtümlich gutgeschrieben wurde, regelt deine Bank die Rückabwicklung an die rechtmäßige Person.
Hinweis: Dieser Abschnitt ersetzt keine Rechtsberatung. Bei Unsicherheiten wende dich an deine Bank oder einen Rechtsanwalt.
So schützt du dich vor dem Rücküberweisungs-Betrug
Mit ein paar klaren Regeln bleibt diese Masche bei dir chancenlos:
- Nur echtes Geld zählt: Eine Zahlung existiert für dich erst, wenn sie in deinem eigenen Online-Banking oder deiner Banking-App als Gutschrift erscheint – nicht als Screenshot im Chat.
- Niemals auf ein anderes Konto zurückzahlen: Seriöse Käufer wollen ihr Geld auf demselben Weg zurück, auf dem sie gezahlt haben. Wer ein anderes Zielkonto nennt, ist verdächtig.
- Im Plattform-Chat bleiben: Verlagerst du die Kommunikation nach außen, verlierst du den Schutz der Plattform und Beweise gehen leichter verloren.
- Bei Überzahlung innehalten: Ein ehrlicher Käufer hat Verständnis dafür, dass du die Zahlung erst prüfst. Wer drängelt oder droht, entlarvt sich selbst.
- Persönliche Übergabe bevorzugen: Bei wertvollen Artikeln sind Bargeld bei Abholung oder Treffen an öffentlichen Orten die sicherste Variante. Welche Zahlungsarten beim privaten Verkauf wirklich sicher sind, haben wir in einem eigenen Ratgeber zusammengefasst.
- Kontaktdaten vergleichen: Passen Name des Käufers, Name auf dem Konto und die Angaben im Chat nicht zusammen, brich den Handel ab.
Häufige Fragen
Muss ich zu viel überwiesenes Geld zurückzahlen?
Wenn dir nachweislich Geld irrtümlich gutgeschrieben wurde, musst du es grundsätzlich dem tatsächlichen Absender zurückgeben. Das entscheidet aber nicht der Betrüger im Chat, sondern deine Bank nach Prüfung des Vorgangs. Überweise niemals auf Zuruf zurück – schon gar nicht auf ein anderes Konto.
Woher weiß ich, ob die Überzahlung echt ist?
Nur dein eigenes Online-Banking zählt. Ist der Betrag dort als Gutschrift verbucht, ist Geld angekommen. Screenshots, PDFs oder E-Mails lassen sich fälschen und beweisen gar nichts. Prüfe zusätzlich, ob der Absendername zum Käufer passt.
Der Käufer droht mit Anzeige, wenn ich nicht zurücküberweise – was tun?
Lass dich nicht einschüchtern. Ein ehrlicher Käufer wendet sich an seine Bank, statt zu drohen. Sichere den Chatverlauf, informiere deine Bank über den Vorgang und erstatte im Zweifel selbst Anzeige bei der Polizei. Drohungen sind ein klassisches Warnsignal für Betrug.
Kann meine Bank eine bereits ausgeführte Überweisung zurückholen?
Nur in engen Grenzen: Solange die Überweisung noch nicht endgültig ausgeführt und gutgeschrieben ist, kann sie gestoppt werden. Danach ist eine Rückholung ohne Zustimmung des Empfängers in der Regel nicht mehr möglich. Darum ist schnelles Handeln so wichtig.
Was ist der Unterschied zum Dreiecksbetrug?
Beim Dreiecksbetrug nutzt der Täter ein echtes Opferkonto als Geldquelle: Das Geld kommt tatsächlich an, stammt aber von einem anderen Geschädigten und wird später zurückgebucht. Der Rücküberweisungs-Betrug ist die Masche dahinter – die Aufforderung, den „Überschuss" zurückzuschicken. Beide Varianten enden für dich mit Verlust, wenn du zurückzahlst.
Ich habe die Rücküberweisung schon abgeschickt – ist das Geld verloren?
Nicht unbedingt, aber die Chancen sinken mit jeder Stunde. Kontaktiere sofort deine Bank und bitte um einen Rückruf der Überweisung, sichere alle Beweise und erstatte Anzeige. Je schneller du reagierst, desto größer die Chance, dass die Zahlung noch gestoppt werden kann.
Wenn ein Käufer bei Kleinanzeigen zu viel überwiesen hat und die Differenz zurückhaben will, ist Vorsicht die einzig richtige Reaktion. Prüfe jede Zahlung in deinem eigenen Banking, zahle niemals auf ein fremdes Konto zurück und lass dich von Zeitdruck nicht aus der Ruhe bringen. Wer diese Regeln beherzigt, gibt dem Rücküberweisungs-Betrug keine Chance – und verkauft entspannt weiter.